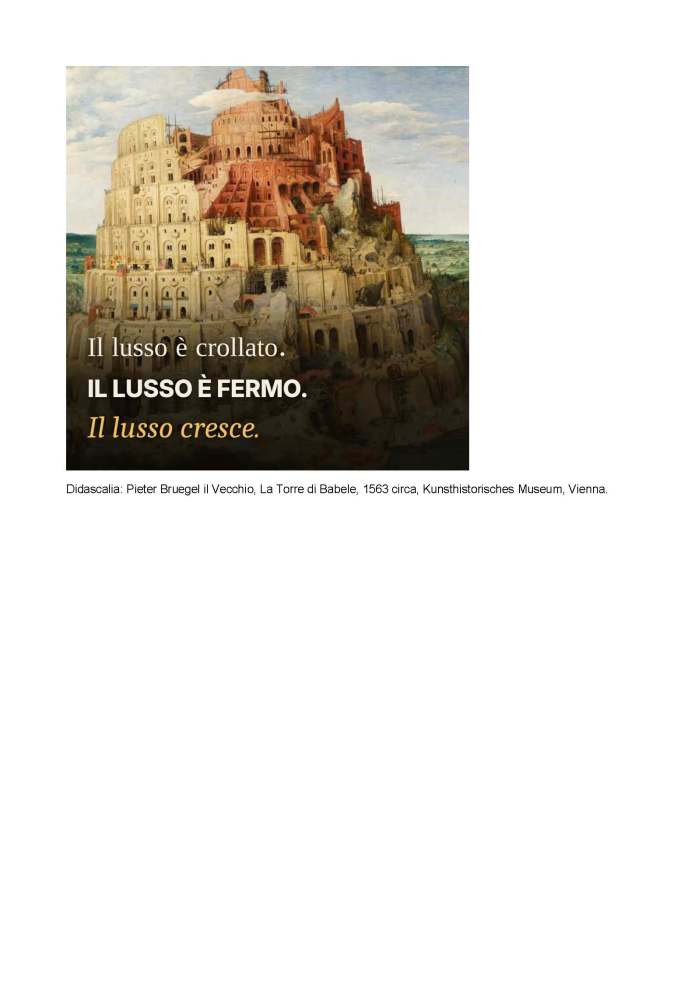
Nel 2025 il lusso è crollato. Nel 2025 il lusso è rimasto fermo. Nel 2025 il lusso è cresciuto di quasi il 9%. Sono tre frasi vere, ognuna si riferisce a un fatto diverso: Gucci ha perso il 19% a parità di perimetro, il mercato totale secondo Bain ha oscillato tra meno 1 e più 1% a cambi costanti, Hermès è cresciuta dell’8,9% a cambi costanti. Ciascuna può finire in un titolo che comincia con «Il lusso».
Nella Bibbia la torre di Babele non si ferma per mancanza di mattoni. Si ferma perché gli operai, che fino al giorno prima parlavano la stessa lingua, smettono di capirsi.
Il lusso, nel 2025, è un cantiere così. Stesso mercato, stesse parole, lingue diverse. Chi dice crisi sta parlando di Gucci. Chi dice boom sta parlando di Hermès. Chi dice stagnazione sta parlando della media. Hanno ragione tutti e non si capiscono. In compenso nessuno si ferma a chiedere in che lingua sta parlando.
Prima di chiedere se il lusso è in crisi, chiediamoci di che cosa stiamo parlando. Cominciamo dai numeri, provengono tutti dalla stessa fonte, così almeno per un paragrafo parliamo la stessa lingua: lo studio di Bain e Altagamma di novembre 2025. Sono stime, a cambi correnti salvo dove indicato.
Quanto vale il lusso, e come sta andando
Il lusso nel suo complesso, cioè i nove segmenti che Bain conta, dalle auto all’ospitalità, vale circa 1.440 miliardi di euro nel 2025. In euro è in calo tra l’1 e il 3% rispetto al 2024. Dentro ci sono le auto di lusso, 545 miliardi, in calo del 6%, e l’ospitalità di lusso, 251 miliardi, in crescita del 3%. Tutte queste cifre sono a cambi correnti, cioè convertite in euro ai cambi di ciascun anno.
C’è un secondo modo di misurare, a cambi costanti: si ricalcolano le vendite come se le valute non si fossero mosse. Misura la domanda e non le dinamiche di cambio. Bain lo pubblica solo per i totali, e lì il lusso è fermo, tra meno 1 e più 1%. La differenza di circa due punti tra le due misure è l’effetto dei cambi. Per capire come stanno andando i clienti conta il dato a cambi costanti. Per capire quanto vale oggi quel mercato in euro conta il dato a cambi correnti.
I beni personali di lusso, quelli a cui pensiamo quando diciamo moda, borse, gioielli e profumi, valgono 358 miliardi, contro 364 del 2024. Meno 2% a cambi correnti, stabili a cambi costanti. Rappresentano circa un quarto del lusso totale.
I valori di mercato di Bain sono a valore al dettaglio, cioè ciò che il cliente finale paga, non ciò che le aziende incassano. Per i beni personali la nota metodologica lo dice. Per il lusso totale, con auto e ospitalità, non so se il criterio sia lo stesso.
Che cosa c’è dentro, e che cosa va male
Il lusso personale ha sette settori. Ecco come sono andati nel 2025, sempre secondo Bain. Per i settori esistono solo le variazioni a cambi correnti, quindi uso quelle.
| Settore | Valore (miliardi di euro) | Variazione 2025 |
| Bellezza | circa 78 | da 0 a più 2% |
| Abbigliamento | circa 75 | da meno 1 a più 1% |
| Pelletteria | circa 74 | da meno 5 a meno 7% |
| Orologi | circa 52 | da meno 1 a più 1% |
| Gioielli | circa 32 | da più 4 a più 6% |
| Calzature | circa 24 | da meno 5 a meno 7% |
| Occhialeria | circa 17 | da più 2 a più 4% |
Valori a valore al dettaglio, variazioni a cambi correnti, stime di Bain date in fasce.
Sono stime arrotondate: i sette valori sommano 352, non 358. La differenza, nelle pagine che ho letto, non è spiegata.
Da dove vengono queste cifre di settore? Non sono dati osservati. Bain le costruisce sommando i valori al dettaglio delle singole marche e incrociandoli con dati di settore e interviste ai vertici di aziende e distributori. Le vendite all’ingrosso e in licenza vengono riportate a valore al dettaglio con ricarichi stimati. Valore al dettaglio significa ciò che paga il cliente finale, non ciò che incassa l’azienda. Per questo i settori sono stime e non coincidono con i bilanci delle aziende, che contano ricavi e spesso non separano le categorie.
Secondo le stime di Bain, vanno male due settori su sette: pelletteria e calzature. Insieme valgono circa 98 miliardi: il 27% del lusso personale e il 7% del lusso totale. In un anno hanno perso tra il 5 e il 7%, cioè, per un mio conto sulle fasce di Bain, tra i 5 e i 7,5 miliardi di euro correnti. I gioielli e l’occhialeria crescono. Bellezza, abbigliamento e orologi sono fermi, nelle fasce di Bain.
Vanno male allora tutte le aziende che vendono pelletteria e calzature? Nei numeri aziendali non lo si può dire. Gli stessi gruppi vendono anche abbigliamento, gioielli e profumi, e i comunicati non separano le categorie. Hermès, per esempio, pesa per il 46% sulla pelletteria e selleria nei nove mesi 2026. Dentro un gruppo la pelletteria può calare mentre altre categorie crescono molto, e il totale lo nasconde. Quello che si vede è che nello stesso mercato le aziende vanno in direzioni opposte. Nel 2025 Hermès è cresciuta dell’8,9% a cambi costanti, Gucci ha perso il 19% a parità di perimetro. Miu Miu ha venduto il 35% in più attraverso negozi e sito, a cambi costanti, Prada ha perso l’1%. LVMH, nell’insieme dei suoi settori, è calata dell’1% a perimetro e cambi costanti.
I dati delle aziende e quelli di Bain misurano cose diverse: ricavi da una parte, valore al dettaglio dall’altra. Non si sommano e non si confrontano.
E c’è chi va molto bene. Richemont chiude l’esercizio il 31 marzo, quindi con un periodo che non coincide con l’anno solare. Nell’esercizio chiuso il 31 marzo 2026 le vendite sono salite dell’11% a cambi costanti e del 5% a cambi reali: sei punti di distanza tra le due misure. Dentro lo stesso gruppo le maison di gioielleria, circa tre quarti delle vendite, sono cresciute del 14%, gli orologi specialistici dell’1%, la voce «altro», che comprende moda e accessori, del 3% ma in perdita di 96 milioni di euro prima di interessi e imposte. Un gruppo, tre direzioni.
Quindi «il lusso è in crisi» non descrive un calo generale. Descrive un mercato fermo, in cui alcuni settori calano e altri crescono. E anche nei settori che crescono ci possono essere aziende che vanno male.
Una precisazione sulle parole. Nei comunicati Bain e Altagamma di novembre 2025 e di giugno 2026 il mercato è descritto come resiliente, in stabilizzazione, a un bivio, in fase di reset strutturale. La parola «crisi» non compare, la trovo altrove: in diversi titoli di giornale e nel linguaggio di chi rappresenta le piccole imprese della filiera, come Cna a Firenze per la pelletteria. Sono fonti diverse, con scopi diversi, e chi legge dovrebbe sapere chi sta parlando.
E nel 2026? Previsioni, non consuntivi
Tutto questo riguarda il 2025, che è chiuso. Il 2026 no, e per quest’anno di mercato esistono previsioni, non consuntivi. Una previsione è un’ipotesi con una probabilità, non un risultato.
Torno alla stessa fonte. L’aggiornamento di Bain e Altagamma è del 25 giugno 2026, con dati al 19 giugno. Dice questo.
- Il primo trimestre 2026 è il dato più recente: tra meno 5 e meno 3% a cambi correnti, nei beni personali di lusso, rispetto all’anno prima.
- Per l’intero 2026 lo scenario base, con circa il 70% di probabilità, prevede beni personali tra 365 e 373 miliardi, cioè più 2 a più 4% a cambi costanti. Lo scenario favorevole, più 4 a più 6%, ha circa il 20% di probabilità. Quello sfavorevole, da zero a più 2%, circa il 10%. Per il lusso totale la previsione è da zero a più 2% a cambi costanti.
- Per i settori c’è solo la direzione: i gioielli in testa, abbigliamento, occhialeria e profumi che tengono, la cosmesi in ritardo, pelletteria e calzature ancora sotto pressione ma in miglioramento. Percentuali non ce ne sono.
Due avvertenze. Il primo trimestre è a cambi correnti e la previsione a cambi costanti: i due numeri non sono omogenei. E la previsione dice dove va il mercato, non chi lo porta.
E le aziende? I primi nove mesi del 2026 sono consuntivi parziali, di fonti e misure diverse: non si confrontano con Bain né con il 2025. La direzione però si vede. I gioielli salgono: LVMH più 8% organico, Kering più 17% comparabile, Richemont più 24% a cambi costanti da aprile a giugno. La pelletteria scende: moda e pelletteria di LVMH meno 2% organico, Gucci meno 5%, con l’eccezione di Hermès, più 10,2% nella pelletteria e selleria.
La mancanza di chiarezza: tre dichiarazioni che mancano
Tutti discutono se il paziente stia bene o male. Nessuno si chiede se stiamo guardando lo stesso paziente. Il titolo dice «il lusso». I numeri parlano di settori diversi, di aziende che vanno in direzioni opposte, di misure che non si possono confrontare. Il problema non è che il titolo e i numeri si allontanino. Il problema è che nessuno dichiara che cosa chiama lusso, come lo misura e di chi parla. Senza queste tre dichiarazioni, il lettore non può verificare nulla.
Le chiamo così. La misura: che cosa si conta e come. L’oggetto: che cosa si chiama lusso e chi ne fa parte. L’unità: di chi si parla, del mercato, di un settore, di un’azienda o di una persona che compra. Quando manca una dichiarazione, la discussione non sa più di che cosa discute. Le conseguenze concrete sono due.
- Chi decide senza avere i dati interni guarda la media: l’investitore, la banca, il fornitore, la piccola impresa che deve pianificare gli ordini. Il bilancio dice «moda e pelletteria» e nessuno di loro può chiedere che cosa c’è dentro. Chi guida una grande casa ha numeri più fini, per canale, paese e categoria, e non li pubblica tutti.
- Chi compra non ha modo di controllare tre cose semplici: che cosa sto comprando, perché costa tanto, quanto durerà. Se non sa rispondere, si affida al nome. La marca è una scorciatoia che funziona finché regge.
Questa è la mia tesi: prima di chiederci perché il lusso è in crisi, dobbiamo chiarire che cosa è in crisi. La mancanza di chiarezza è una delle cause, non l’unica, e la presento come ipotesi da mettere alla prova.
Dalle dichiarazioni che mancano nascono quattro disordini: le misure, la definizione, la somma e le persone. In questa puntata i primi due.
Perché succede? In parte è struttura. Nessuna autorità impone una definizione di lusso, e ogni gruppo sceglie la misura con cui presentarsi. Che scelga la più favorevole è un sospetto, non una prova. Lo metto alla prova in una puntata a parte, insieme al resto della spiegazione.
Primo disordine: i numeri parlano lingue diverse
Le cifre di LVMH, Hermès, Gucci e Miu Miu viste sopra non misurano la stessa cosa. Per LVMH il dato è organico: si tolgono l’effetto dei cambi e quello di acquisizioni e cessioni, e si confronta lo stesso perimetro con le stesse valute. In euro realmente incassati il gruppo ha perso il 5%, non l’1%. Per Hermès il dato è a cambi costanti: le vendite sono ricalcolate come se le valute non si fossero mosse. Con i cambi reali la crescita è del 5,5%, non dell’8,9%. Gucci è «comparabile», la parola che Kering usa per lo stesso confronto, a perimetro e cambi costanti. Il dato riportato è meno 22%, non meno 19%.
Miu Miu è un caso a parte: sono vendite al dettaglio, non ricavi del gruppo, e il wholesale resta fuori. A cambi costanti, più 35%.
Tra una misura e l’altra ballano da tre a quattro punti, sei nel caso di Richemont. Nessuna è sbagliata. Ma metterle in fila senza dirlo è come confrontare mele con pere e poi stupirsi del risultato.
Secondo disordine: la definizione
Quando si dice «il lusso», di che cosa si parla?
Prendete la voce «moda e pelletteria» di LVMH. Dentro ci sono maison come Louis Vuitton, Dior, Celine, Loewe, Fendi, Loro Piana. Nello stesso elenco ci sono anche Berluti, Givenchy, Kenzo, Pucci, Rimowa, che fa valigie, e Vuarnet, che fa occhiali. E dentro ognuna ci sono cose che non si somigliano: la borsa che si aspetta per anni e quella che si compra in un pomeriggio, l’abito di sartoria e la maglietta con il logo, la pelletteria che dura una vita e la scarpa da ginnastica di stagione. Una sola etichetta, un solo totale.
Chi ha deciso che tutto questo è lusso? Nessuno. Non c’è un’autorità, un registro, una definizione condivisa. Ci sono tre criteri impliciti, e nessuno regge da solo.
Il primo è l’appartenenza: se una azienda fa parte di un gruppo del lusso, o lo studio che misura il mercato decide di contarla, tutto ciò che vende conta come lusso.
Il secondo è il bilancio: «moda e pelletteria» è una voce contabile, dice di che cosa è fatto un oggetto, non quanto vale. Il terzo è il prezzo: costa tanto, dunque è lusso. Ma il prezzo è proprio ciò che dovremmo spiegare, non usare come prova.
Nelle sintesi di mercato che ho letto, il criterio con cui una maison entra nel perimetro non viene spiegato. Si dà per ovvio. Quando nessuno ha deciso, nessuno ne risponde.
La conseguenza è semplice. Una borsa di pelle che si aspetta per anni e una borsa di pelle che si trova in ogni aeroporto stanno nella stessa categoria. La categoria risponde alla domanda «che cosa è?», non alla domanda «quanto vale, e perché?». Usiamo una definizione di tipologia per rispondere a una domanda di livello.
E non è finita. Il pezzo unico fatto a mano e la produzione industriale di grandi volumi condividono la parola «lusso» e nient’altro: cambiano tempi, margini, regole per chi fornisce. Nelle statistiche pesano come se fossero la stessa cosa.
Su un punto non scherzo. Chi lavora a monte, nei laboratori e nelle piccole imprese che producono per conto terzi, non legge le medie. Legge gli ordini. Di loro parleremo, con i numeri, in una puntata dedicata.
La regola che porto via è doppia: mai un numero senza dire che cosa somma, mai un’etichetta senza dire che cosa contiene. Se non lo dice, non descrive un settore, descrive una media. E nessuno ha mai comprato una media.
Nella prossima puntata gli altri due disordini: la somma e le persone, cioè chi paga il conto. Nella terza il perché della confusione. Venerdì 13 novembre Richemont pubblica i risultati del semestre: ci tornerò.
Nel rapporto che state leggendo, o nel settore che seguite, quale parola sta nascondendo più cose di quante ne dica?
Fonti
Mercato
- Bain & Company e Altagamma, Finding a New Longevity for Luxury, novembre 2025
- Bain & Company e Altagamma, comunicato di novembre 2025
- Bain & Company e Altagamma, aggiornamento del 25 giugno 2026
- Altagamma e Bain, Luxury Goods Worldwide Market Monitor Update, giugno 2026
- Bain & Company e Altagamma, Luxury Study 2024, nota metodologica
Aziende
- LVMH, risultati 2025, terzo trimestre 2026, elenco delle maison
- Kering, risultati 2025, terzo trimestre 2026
- Hermès, risultati 2025, nove mesi 2026
- Richemont, esercizio chiuso il 31 marzo 2026, primo trimestre al 30 giugno 2026
- Gruppo Prada, risultati 2025
I dati di mercato sono di Bain e Altagamma, stime a valore al dettaglio. I dati delle aziende vengono dai loro comunicati, in ricavi: misure e periodi diversi, non confrontabili tra loro né con Bain.

